Domain brennstoff-portal.de kaufen?
Wir ziehen mit dem Projekt
brennstoff-portal.de um.
Sind Sie am Kauf der Domain
brennstoff-portal.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain brennstoff-portal.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **

Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:

-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **


Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
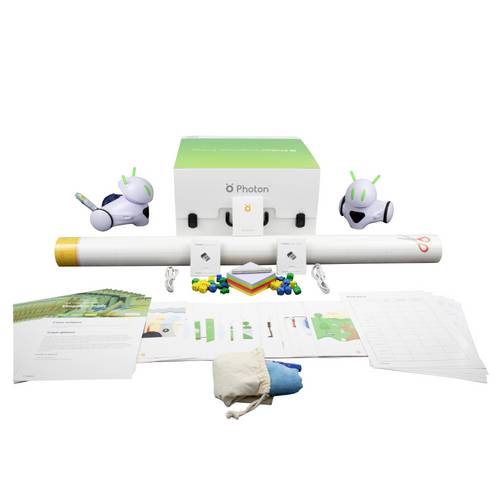
Photon Roboter Fertiggerät PE-UEE Umwelt & Erneuerbare EnergienDie Vermittlung von zukunftsorientiertem Verhalten ist heute wichtiger denn je. Wir haben das Sustainable Energy Kit entwickelt, um den Schülern eine respektvolle Haltung gegenüber der natürlichen Umwelt zu vermitteln und zukunftsorientiertes Verhalten zu fördern. Das Kit enthält 10 Unterrichtspläne, die als Ganzes oder als einzelne Aktivitäten verwendet werden können. Die Förderung des zukunftsorientiertem Verhaltens ist eine einfache Möglichkeit, sich aktiv an der Gestaltung einer besseren Zukunft für unsere Kinder zu beteiligen.599,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dupla Scaping Tools CO2 Diffusor Set S - zur CO2 Versorgung im AquariumDas Dupla CO2-Diffusor Set besteht aus einem CO2-Diffusor mit Saughalterung, einem CO2-Blasenzähler mit Saughalterung, einem Sicherheitsventil sowie 1,5 Meter CO2-Schlauch zum Anschluss an Ihrer CO2-Armatur. Eine ausreichende CO2 Versorgung der Wasserpflanzen im Aquarium ist absolut notwendig, da CO2 den für die Pflanzen wichtigsten Nährstoff, nämlich Kohlenstoff, liefert. Über den Dupla CO2-Diffusor, wird CO2 in ausreichenden Mengen für Aquarien bis 160 Liter abgegeben. Über die CO2-Diffusionsplatte entweicht das CO2 in winzig kleinen CO2-Gasbläschen. Die feinen CO2-Bläschen diffundieren im Aquarium und garantieren so eine optimale CO2-Aufnahme durch die Pflanzen. Beachten Sie, dass die Diffusionsplatte zur Funktionsaufnahme einen gewissen Initialdruck durch die sich sammelnden CO2-Blasen benötigt und zu Beginn einmalig eine größere Menge an CO2 an das Aquarium abgibt. Warten Sie diesen Effekt ab, ohne die Blasenmenge zu erhöhen, da Sie sonst die Blasenmenge wieder reduzieren müssen. Überprüfen Sie mit einem CO2-Dauertest den CO2-Gehalt im Aquarium. Passen Sie durch Erhöhen oder Absenken der CO2-Blasenzahl den CO2-Bedarf dem Aquarium an. Diffusorenplatte mit Dichtring (Art.Nr.80037) als Ersatzteil erhältlich. Tipp: Da sich nachts durch Aktivität der Mikroorgansimen (z.B. Filterbakterien), Ausatmung der Fische und auch durch die Pflanzenatmung CO2 anreichert (Pflanzen benötigen zur CO2-Assimilation Licht), ist eine CO2-Zugabe über Nacht nicht notwendig und kann sogar bei starkem Fischbesatz oder sehr hoher Mikroorganismenaktivität zu einem kritisch hohen CO2-Gehalt im Aquarium führen. Daher empfehlen wir die Erweiterung einer CO2-Nachtabschaltung (Dupla CO2-Magnetventil) welche mit der Zeitschaltuhr der Beleuchtung gekoppelt werden kann.35,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Ähnliche Suchbegriffe für Gesonderte
-
Köster, Gaby: Meine EnergiewendeMeine Energiewende , Wie ich die Spiritualität als Lebensretter entdeckte , Sport-Kolbenringe > Chiptuning & Motortuning , Erscheinungsjahr: 20240604, Produktform: Leinen, Autoren: Köster, Gaby, Seitenzahl/Blattzahl: 240, Themenüberschrift: SELF-HELP / Motivational & Inspirational, Keyword: Booktok;TikTok; Komikerin;rtl samstagnacht;7 tage 7 köpfe;Ritas Welt;Schauspielerin; Persönliches Wachstum;Resilienz;Räuchern;zahlenmystik;Inspiration; Selbstfindung;Innere Stärke;gesundheitliche Probleme;Achtsamkeit im Alltag; Selbstheilung;Schicksalsschlag;Spirituelle Reise;Spirituelle Praktik;Lebensfreude, Fachschema: Achtsamkeit~Hilfe / Lebenshilfe~Lebenshilfe~Energie (esoterisch), Fachkategorie: Achtsamkeit~Durchsetzungsvermögen, Motivation und Selbstwertgefühl~Umgang mit Krankheit~Chakra, Aura und spirituelle Energie, Warengruppe: HC/Ratgeber Lebensführung allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 136, Höhe: 24, Gewicht: 388, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pflüger, Friedbert: Energiewende besser machenEnergiewende besser machen , Technik und Wirtschaft statt Ideologie , Achsschenkel > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20240909, Produktform: Leinen, Autoren: Pflüger, Friedbert, Seitenzahl/Blattzahl: 240, Keyword: Atomenergie; CCS; CO2; CO2-Bepreisung; Energiekrise; Energiepolitik; Energiesicherheit; Energieversorgung; Kernfusion; Kernkraftwerke; Klimakrise; Klimawandel; Russisches Erdgas; Solaranlagen; Solarenergie; Umweltschutz; Windenergie; Windkraft, Fachschema: Umwelt / Politik, Wirtschaft, Planung~Wirtschaft / Umwelt~Umweltrecht~Umwelt / Schutz, Umweltschutz~Naturschutz~Ressource~Management / Umwelt~Umweltmanagement~Nachhaltigkeit~Sustainable Development~Klimawandel - Treibhauseffekt~Treibhauseffekt~Energietechnik~Atomkraftwerk~Brutreaktor~Hochtemperaturreaktor~Kernkraftwerk~Kernreaktor~Kraftwerk / Kernkraftwerk~Reaktor~Schneller Brüter~Siedewasserreaktor~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie, Fachkategorie: Umweltökonomie~Unternehmen und Umwelt, Grüne Unternehmensansätze~Alternative & erneuerbare Energiewirtschaft~Umweltrecht~Umweltschützer: Denkansätze und Ideologien~Umweltschützer und Umweltorganisationen~Umweltpolitik und Umweltrecht~Energieressourcen~Umweltschutz, Nachhaltigkeit~Klimawandel~Kernenergie und Kerntechnik (Nuklearenergie, Nukleartechnik)~Alternative und erneuerbare Energien und Technik~Energieeffizienz, Region: Welt~Deutschland, Zeitraum: erste Hälfte 21. Jahrhundert (2000 bis 2050 n. Chr.), Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Grüne Politik / Ökopolitik / Umweltschutz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Herder Verlag GmbH, Verlag: Herder Verlag GmbH, Verlag: Verlag Herder GmbH, Länge: 205, Breite: 132, Höhe: 27, Gewicht: 373, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.